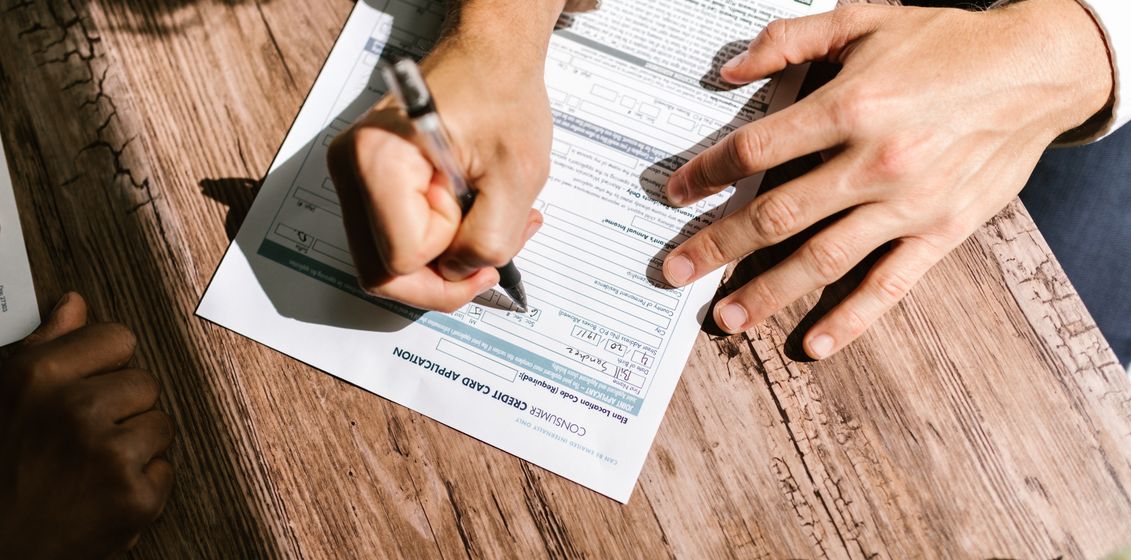
자동차를 구매할 때 많은 분들이 차량 가격과 옵션에만 집중하지만, 실제 자금 부담을 좌우하는 것은 선납금(계약금)과 할부 조건입니다. 같은 차를 사더라도 선납금 비율과 할부 금리를 어떻게 설정하느냐에 따라 매달 부담하는 금액이 크게 달라집니다. 이번 글에서는 자동차 구매 선납금을 최소화하는 방법과 할부 조건을 유리하게 협상하는 전략을 정리해보겠습니다.
자동차 구매 선납금 최소화 전략
선납금은 보통 차량 가격의 10~30% 수준에서 설정되는데, 이는 고정된 비율이 아니라 협상 가능한 항목입니다. 선납금을 낮추면 초기 목돈 부담은 줄지만 할부 원금이 커져 월 납입금이 늘어날 수 있으므로 본인의 현금 흐름을 먼저 점검해야 합니다. 딜러사나 캐피탈사마다 선납금 최소 비율 정책이 다르기 때문에 여러 금융사의 조건을 비교하는 것이 중요합니다. 특히 신차 프로모션 기간에는 선납금 0원 또는 무이자 할부 같은 특별 조건이 나오기도 하니, 구매 시기를 조율하는 것도 하나의 전략입니다. 또한 중고차를 보유하고 있다면 이를 하도급(트레이드인) 형태로 활용해 선납금 부담을 줄이는 방법도 고려할 수 있습니다.
할부 조건 협상 핵심 포인트
할부 조건 협상에서 가장 중요한 요소는 금리, 할부 기간, 그리고 중도상환 수수료입니다. 할부 기간이 길어질수록 월 납입금은 줄지만 총 이자 비용은 늘어나므로, 본인의 상환 능력에 맞는 적정 기간을 찾는 것이 핵심입니다. 금리는 신용등급뿐 아니라 거래 금융사와의 관계, 프로모션 금리 적용 여부에 따라 달라질 수 있으므로 반드시 여러 곳에서 견적을 받아 비교해야 합니다. 특히 딜러가 제시하는 할부 조건을 그대로 받아들이기보다 은행이나 캐피탈사의 금리와 비교해 협상 카드로 활용하면 더 유리한 조건을 이끌어낼 수 있습니다. 중도상환 시 수수료가 발생하는지 여부도 계약 전에 꼼꼼히 확인해야 추후 불이익을 피할 수 있습니다.
자동차 구매 계약 전 체크리스트
계약서에 서명하기 전에는 선납금, 할부 원금, 금리, 할부 기간, 월 납입금, 총 납부액을 모두 표로 정리해 비교해보는 것이 좋습니다. 또한 할부 외에 리스나 현금 구매 옵션과도 비용을 비교해 최적의 선택지를 찾는 것이 바람직합니다. 정확한 신차 가격과 금융 프로그램, 최신 프로모션 정보는 각 제조사의 공식 홈페이지에서 확인할 수 있습니다. 예를 들어 현대자동차 공식 홈페이지에서는 차종별 금융 상품과 이벤트를 상세히 안내하고 있으니 계약 전 반드시 참고하시기 바랍니다. 아울러 금융감독원이 운영하는 금융소비자 정보포털을 통해 할부 금융 상품의 적정 금리 수준도 비교해볼 수 있습니다.
결국 자동차 구매 시 선납금과 할부 조건은 단순히 딜러가 제시하는 대로 따르는 것이 아니라, 본인의 재정 상황에 맞춰 적극적으로 비교하고 협상해야 하는 영역입니다. 꼼꼼한 준비와 비교를 통해 합리적인 조건으로 자동차를 구매하시길 바랍니다.



0 댓글